


ラック・ストーンのバージニア州採石場で自動運搬技術を拡大する発表を受けて、Caterpillar (CAT) の自律走行やAI関連ビジネスへの注目が改めて高まっています。
ここ数日、Caterpillarの1日あたりの株価リターンは小幅ながら軟調で、7日間での株価リターンは4.73%下落、30日間では8.53%下落、直近90日間でも18.03%下落しています。一方で、年初来の株価リターンは30.94%の上昇で、1年のトータル・シェアホルダー・リターンは79.41%、3年で192.23%、5年で349.80%と長期の資本リターンはかなり大きく、足元の調整局面の中で自律走行やAI関連のニュースが将来の成長期待やリスク認識の変化を意識させる形になっています。
Caterpillarの自律走行トラックやAI関連の動きをきっかけに、同じテーマで次の候補を探したいなら、AI需要の追い風を受けるAIインフラ関連株60銘柄をチェックしておきたいところです。
足元で株価が調整しつつ、Caterpillarは理論価値推計より約12%割安、アナリスト目標株価からは約24%ディスカウントの水準にあります。このギャップは過小評価なのか、それとも熱気冷ましなのか。
最も支持されているバリュエーション・ストーリー:19%割安という見方
Caterpillarの理論価値は$970.37とされ、直近終値の$783.54を上回っています。この差をどう解釈するかが、AIや自律走行関連ニュースを読むうえでの前提になります。
世界的なインフラ需要の強さとエネルギー分野での設備投資により、Caterpillarの複数年にわたる売上成長とマージン拡大の見通しが支えられている。
加えて、高採算なサービス事業の拡大やコスト管理、製造効率の改善による運営レバレッジが、長期的な収益性とフリーキャッシュフローの改善を後押しするという見立てだ。
何がこの評価観測の背景なのか 209人の投資家は、キャタピラーが19%割安だと見ています.
この人気のストーリーでは、割引率8.54%を用いて将来のキャッシュフローを現在価値に割り引き、そのうえで2029年にかけた売上や利益水準、そしてP/E31.2倍という前提を積み上げています。現状の株価がこの前提に追いついていないと見るからこそ、「割安」という結論につながっています。
一方で、タリフや価格競争、設備投資サイクルの変調が予測通りに進まない場合、このストーリー自体が崩れるリスクも明確に意識されています。特に2025年に想定されている$13億〜$15億規模のタリフ負担や、値引き販売に頼らざるを得ない局面は、理論上のマージン改善シナリオと真っ向からぶつかる可能性があります。
読者としては、「CaterpillarがAIデータセンター電源や自律走行トラックなど成長領域でどこまで収益性を確保できるか」と「タリフや景気減速がどこまで利益を削るか」のバランスを、自分なりの前提で組み立てていく必要があります。現在の株価と$970.37という理論価値のギャップは、その前提を見直すための出発点と言えます。
結果:理論価値 $970.37(UNDERVALUED)
それでも、このCaterpillarのストーリーを揺さぶり得るのが、2025年に見込まれる$13億から$15億規模のタリフ負担と、価格競争の激化によるマージン圧迫です。
このキャタピラーに関するナラティブの主なリスクについて詳しく見る。
別の評価の物差し:Caterpillarは本当に割安か
割引キャッシュフローで割安とされたCaterpillarですが、株価倍率に目を向けると見え方が変わります。現在のP/Eは33.2倍で、米国機械業界平均の24.3倍や同業他社平均の27.3倍より明確に高い水準です。一方で、SWSが算出するフェアレシオは42.7倍です。市場がこの水準に近づく場合には、上振れ余地があるとも考えられます。割安と割高が同時に語られるこのギャップを、投資家としてどう解釈するかが問われています。
こうした倍率のギャップが意味するリスクと余地をもう少し数字ベースで整理したいなら、この株価について数字が何を示しているのかを確認しましょう――評価の内訳で詳しくご覧ください。
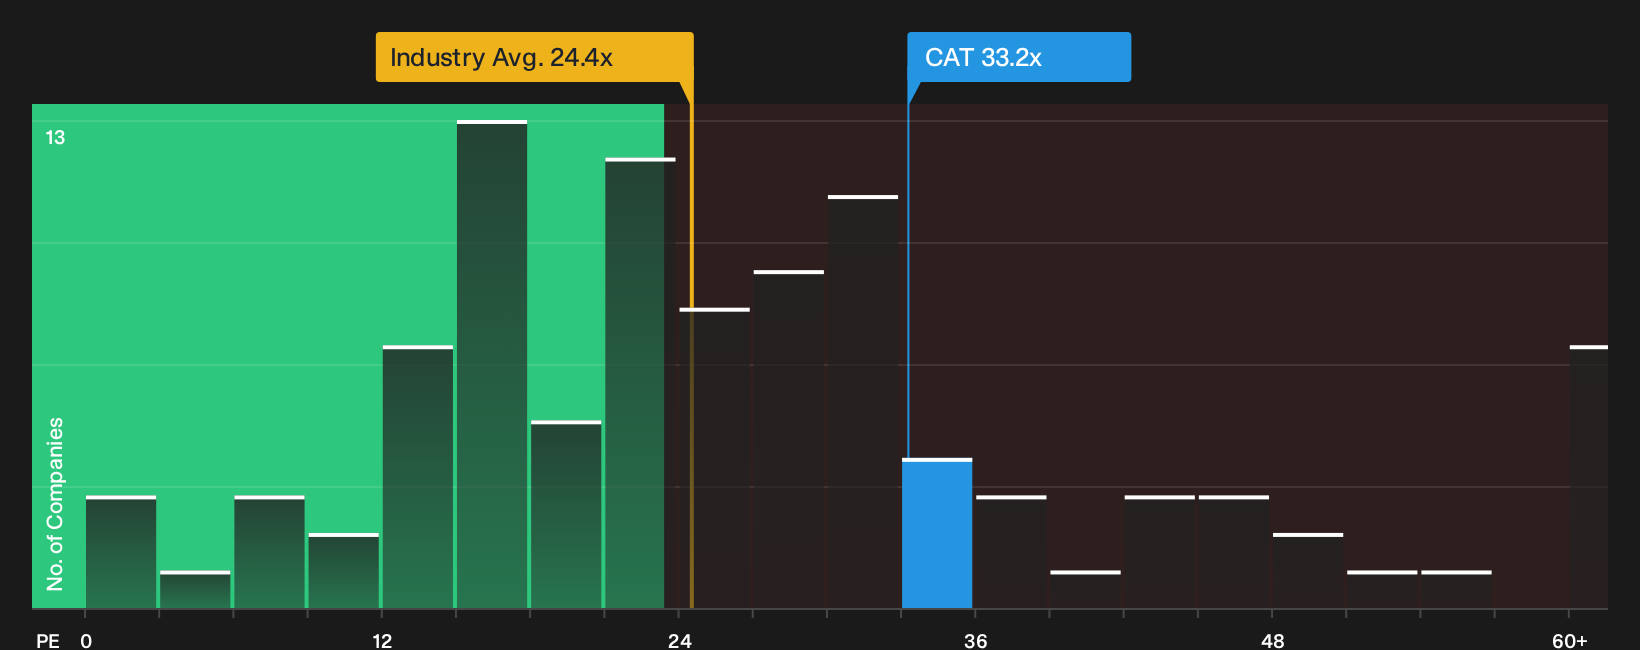 NYSE:CAT の株価収益率(P/Eレシオ):2026年9月時点次のステップ
ここまでのCaterpillarのストーリーがやや割安寄りに感じられても、データそのものを自分の目で確かめてから結論を出してほしいところです。気になる材料がそろいつつある今のうちに、数字からチャンスとリスクを切り分けておきたいなら4つの主なメリットと1つの重要な注意点
他の投資アイデアもチェックしてCaterpillar視点を広げよう
Caterpillarの評価ギャップを確認した今こそ、同じ時間で別の候補も押さえておきたいところです。視野を広げるほど、次の一手の精度は上がります。
シンプリー・ウォールセントの記事は一般的なものです。
私たちは、偏りのない方法論を用いて、過去のデータとアナリストの予測のみに基づいた解説を提供しており、 私たちの記事は財務アドバイスを意図したものではありません。 また、お客様の目的や財務状況を考慮するものではありません。弊社は、
ファンダメンタルズ・データに基づく長期的な焦点に絞った分析をお届けすることを目的としています。
弊社の分析は、価格に影響を与える最新の企業発表や定性的な材料を織り込んでいない可能性があることにご留意ください。
Simply Wall Stは、言及されたいかなる銘柄にもポジションを有していません